商汤 2026 年前三季度营收 37.92 亿元,同比增长 30.4%
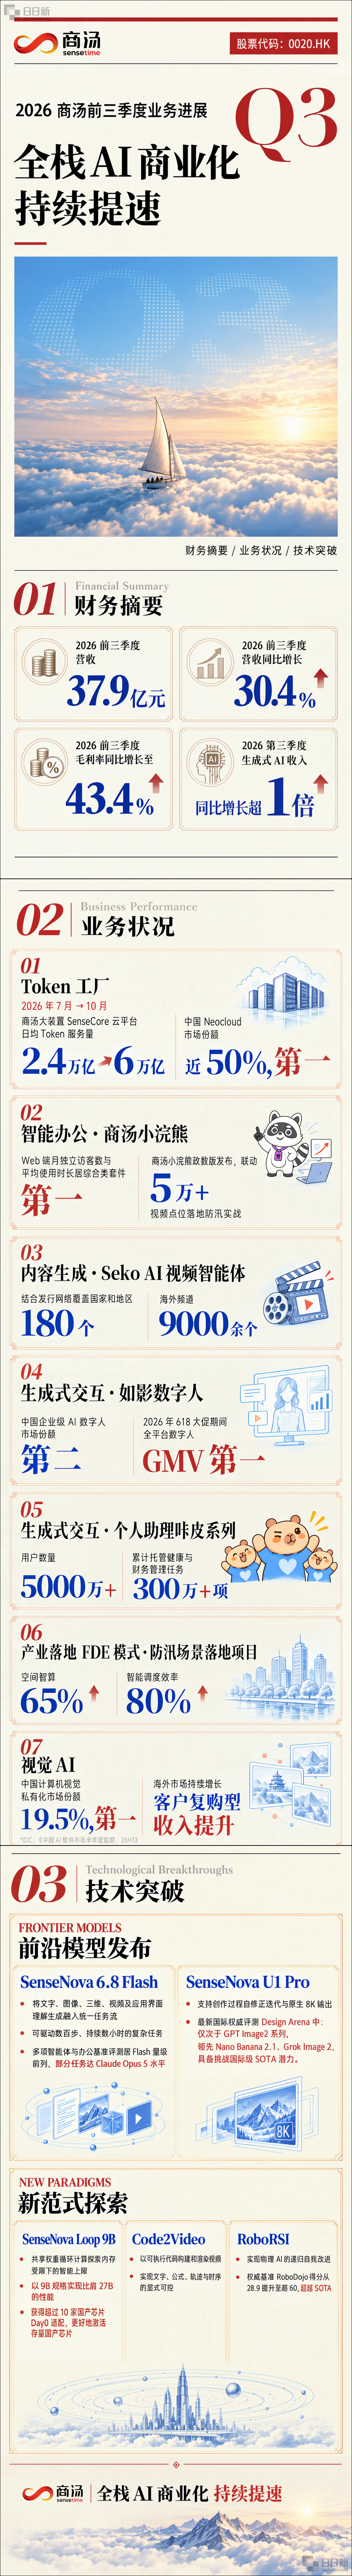
商汤发布 2026 财年(2026 年 1 月~2026 年 12 月)前三季度报告,营业总收入 37.92 亿元同比增长 30.4%,毛利润 16.47 亿元同比增长 45%,毛利率 43.4%。收入增长主要由生成式 AI 板块驱动,第三季度生成式 AI 业务收入同比增长超过一倍。
同一件事另外 1 家也报道了
- 36氪 · AI··首发
- IT之家 · AI··+3 小时 43 分·当前阅读
商汤 2026 年前三季度营收 37.92 亿元,同比增长 30.4%
按发布时间排列 · 事件后续出现时自动追加
IT之家 11 月 18 日消息,商汤今日发布 2026 财年(2026 年 1 月~2026 年 12 月)前三季度(2026 年 1 月~2026 年 9 月)报告:
营业总收入:37.92 亿元,同比增长 30.4%
毛利润:16.47 亿元,同比增长 45%
毛利率:43.4%
AI 解读
本次商汤集团披露的 2026 年前三季度业绩呈现收入增速较上半年进一步加快、毛利率持续改善的双优信号,整体市场表现基本符合机构对其生成式 AI 商业化提速的一致预期,收入端验证了模型、算力与智能体协同落地的兑现节奏。
公司主营业务与本期亮点
商汤集团为国内领先的人工智能软件公司,围绕「一套模型、一座 Token 工厂、一套智能体管控系统」推进系统级 AI 能力建设,业务覆盖生成式 AI、视觉 AI 及 AI 基础设施(SenseCore 大装置)。
收入增长加速:报告期内,集团收入同比增长 30.4% 至 37.92 亿元(2025 年同期为人民币 29.09 亿元),增速较 2026 年上半年的 23.4% 进一步加快,主要由生成式 AI 板块驱动,其中第三季度生成式 AI 业务收入同比增长超过一倍。
盈利质量改善:毛利率同比提升 4.3% 至 43.4%(2025 年同期为 39.1%),毛利同比增长 45% 至 16.47 亿元(2025 年同期为人民币 11.36 亿元),毛利增速快于收入增速,体现收入结构与算力成本优化共同带来的经营杠杆释放。
算力与模型双线突破:万卡级异构推理集群在国产芯片上实现规模化商用,同等硬件条件下整体 Token 吞吐量提升至原有的约 5 倍;SenseCore 云平台日均 Token 服务量由 2026 年 7 月的超 2.4 万亿提升至 10 月的 6 万亿;商汤大装置以接近 50% 的市场份额位居中国 Neocloud 市场第一。
应用落地加速:企业级 Agent 智能体解决方案位列行业「灯塔」象限;企业级 AI 数字人市场份额位居中国第二;咔叽(原 B 站旗下智能助手)系列累计用户突破 5000 万;视觉 AI 国内连续 10 年保持年度市场份额第一。
未来展望与投资关注点
公司明确表示,随着多模态模型持续迭代、Token 基础设施规模效应不断释放、智能体在更多行业工作流中落地,前期战略投入的回报正逐步显现,有望推动技术优势转化为持续的经营回报。投资者需重点跟踪:生成式 AI 收入占比与复购节奏、万卡级推理集群的单位成本下降斜率、非 IFRS 经调整净亏损的收窄幅度,以及港股市场流动性对估值修复的影响。
相关阅读:
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。
来源: IT之家 · AI · ithome.com